2024 年 10 月 16 日起最高按揭成數
下表總結不同樓價下的最高按揭成數(以自住物業計);實際成數會因物業類型、用途及入息類別而異。
| 樓價 | 最高按揭成數 | 類別 |
|---|---|---|
| 1,000 萬或以下 | 90% | 可上按揭保險 |
| >1,000 萬 – 1,125 萬 | 80% – 90%(上限 $900 萬) | 可上按揭保險 |
| >1,125 萬 – 1,500 萬 | 80% | 可上按揭保險 |
| >1,500 萬 – 1,715 萬 | 70% – 80%(上限 $1,200 萬) | 可上按揭保險 |
| >1,715 萬 | 70% | 毋須按揭保險 |
住宅按揭成數:7 成上限與按揭保險
非按保的自住物業,不論樓價,最高按揭成數為 7 成。如要借超過 7 成,須購買按揭保險,最高可達 9 成;下表列出按保下的成數及申請條件。
| 物業價值(港元) | 最高按揭成數 | 首次置業 | 固定收入 |
|---|---|---|---|
| 1,000 萬元或以下 | 80% 或 90% | 需要 | 需要 |
| 1,000 萬以上至 1,125 萬元以下 | 80% 或 90%(貸款上限 900 萬元) | 需要 | 需要 |
| 1,125 萬以上至 1,500 萬元 | 80% | 不需要 | 不需要 |
| 1,500 萬以上至 1,715 萬元 | 70% – 80%(貸款上限 1,200 萬元) | 不需要 | 不需要 |
村屋、唐樓按揭成數
村屋按揭最多可借 8 成半,唐樓按揭最多可借 9 成;視乎物業質素,按保公司有機會調整最終批核成數。
| 樓價 | 村屋按揭成數 | 唐樓按揭成數 |
|---|---|---|
| 1,000 萬以下 | 最多 8 成半 | 最多 9 成 |
| 1,000 萬 – 1,125 萬 | 最多 8 成半(貸款上限 900 萬) | 最多 9 成(貸款上限 900 萬) |
| 1,125 萬 – 1,500 萬 | 最多 8 成 | 最多 8 成 |
| 1,500 萬 – 1,715 萬 | 最多 8 成(貸款上限 1,200 萬) | 最多 8 成(貸款上限 1,200 萬) |
| 1,715 萬以上 | 最多 7 成 | 最多 7 成 |
提示:以上資料僅供參考,最終按揭成數及條款以銀行及按揭保險公司批核為準。如需專人協助,歡迎聯絡我們。
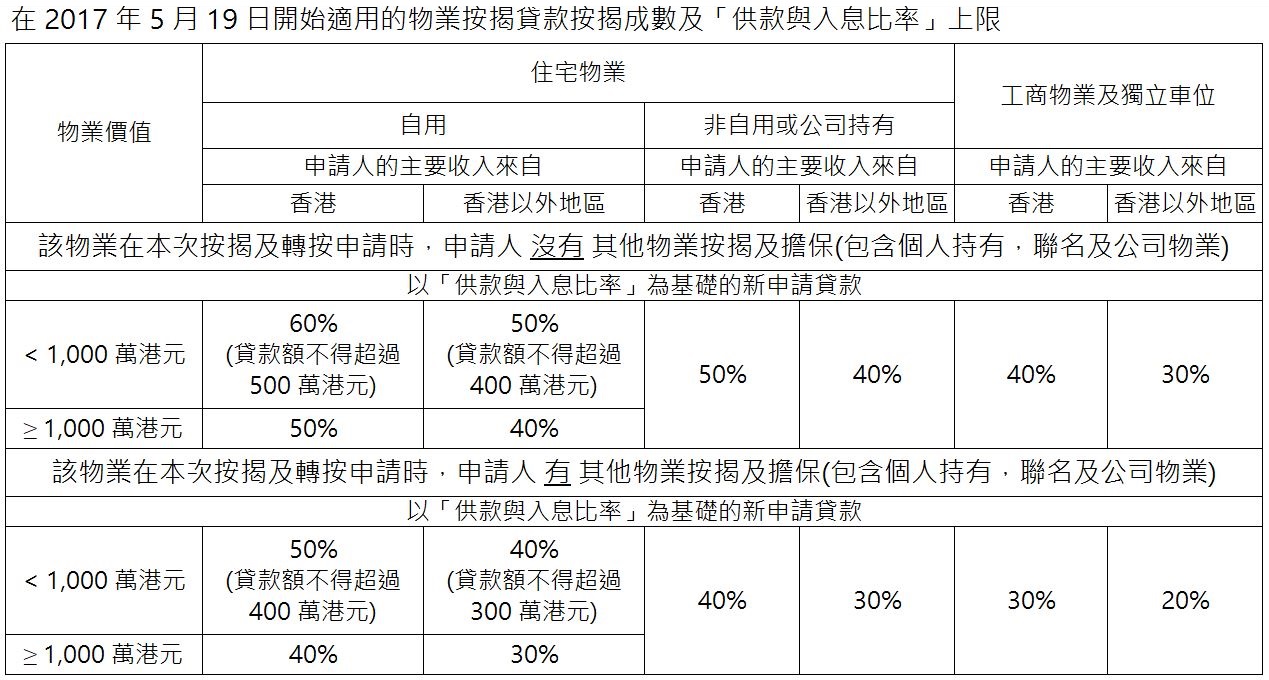
2017 年 5 月 19 日起適用的舊安排(供參考)
免費諮詢・即時回應
歡迎 WhatsApp 或致電我們的顧問,免費評估方案